Sóng di dân tác động thế nào đến giá nhà đất ở Úc? Phân tích số liệu ABS, SQM, HIA mới nhất đến tháng 8/2026 — thuê trước, mua sau, ai hưởng lợi?
Giá nhà đất ở Úc và làn sóng di dân: Bức tranh biến động và những tác động thực tế
Nhập cư thường được nhắc đến như nguyên nhân hàng đầu khiến giá nhà đất ở Úc tăng phi mã. Nhưng thực tế phức tạp hơn nhiều. Người nhập cư không mua nhà ngay khi đến — họ thuê. Và chính sức ép lên thị trường thuê, khi tích lũy đủ lâu và đủ mạnh, mới là cơ chế thực sự dẫn đến tăng giá nhà về dài hạn.
Năm 2026, câu chuyện di dân tại Úc đang diễn ra theo một kịch bản nhiều chiều: di cư ròng nước ngoài – NOM (net overseas migration) đã giảm đáng kể so với đỉnh 2023, nhưng số người nhập cư tích lũy vẫn đang ở mức cao kỷ lục. Nguồn cung nhà mới tiếp tục tụt hậu. Tỉ lệ phòng trống cho thuê duy trì dưới 1,6% tại hầu hết thành phố lớn. Và giá thuê vừa ghi nhận đà tăng mạnh nhất trong gần hai năm.
Bài viết này phân tích chuỗi nhân quả đầy đủ: từ di dân → cầu thuê → thắt chặt tỉ lệ nhà trống → tăng giá thuê → kéo cầu mua → tác động đến giá nhà đất ở Úc — dựa hoàn toàn trên dữ liệu cập nhật đến tháng 8/2026.
Quy mô di dân vào Úc: Đỉnh đã qua nhưng áp lực chưa hết
Số liệu NOM mới nhất từ ABS
Theo ABS – Overseas Migration 2024–25 (phát hành 19/12/2025), di cư ròng nước ngoài (net overseas migration (NOM) đạt 306.000 người trong năm tài chính 2024–25 — giảm từ 429.000 năm trước và từ đỉnh 538.000 trong 2022–23, nhưng vẫn cao hơn nhiều mức bình quân tiền COVID khoảng 240.000/năm.
Đến cuối 2025, theo BuildStreet – Migration and Housing Demand, dữ liệu mới nhất cho thấy NOM 12 tháng đến tháng 12/2025 tiếp tục giảm còn 300.955 người. Trong số 302.184 người đến trong 2024–25, 85,4% định cư tại các thành phố thủ phủ — phần lớn tập trung tại Sydney, Melbourne và Perth.
Dù NOM đang hạ nhiệt, con số tích lũy vẫn ở mức đáng kể. Theo API Magazine – Migration data March 2026, tính đến ngày 1/1/2026, có 2,98 triệu người đang cư trú tại Úc bằng visa tạm thời — mức cao nhất trong lịch sử, tăng 4,24% so với cùng kỳ năm trước.
Phân bố địa lý không đồng đều
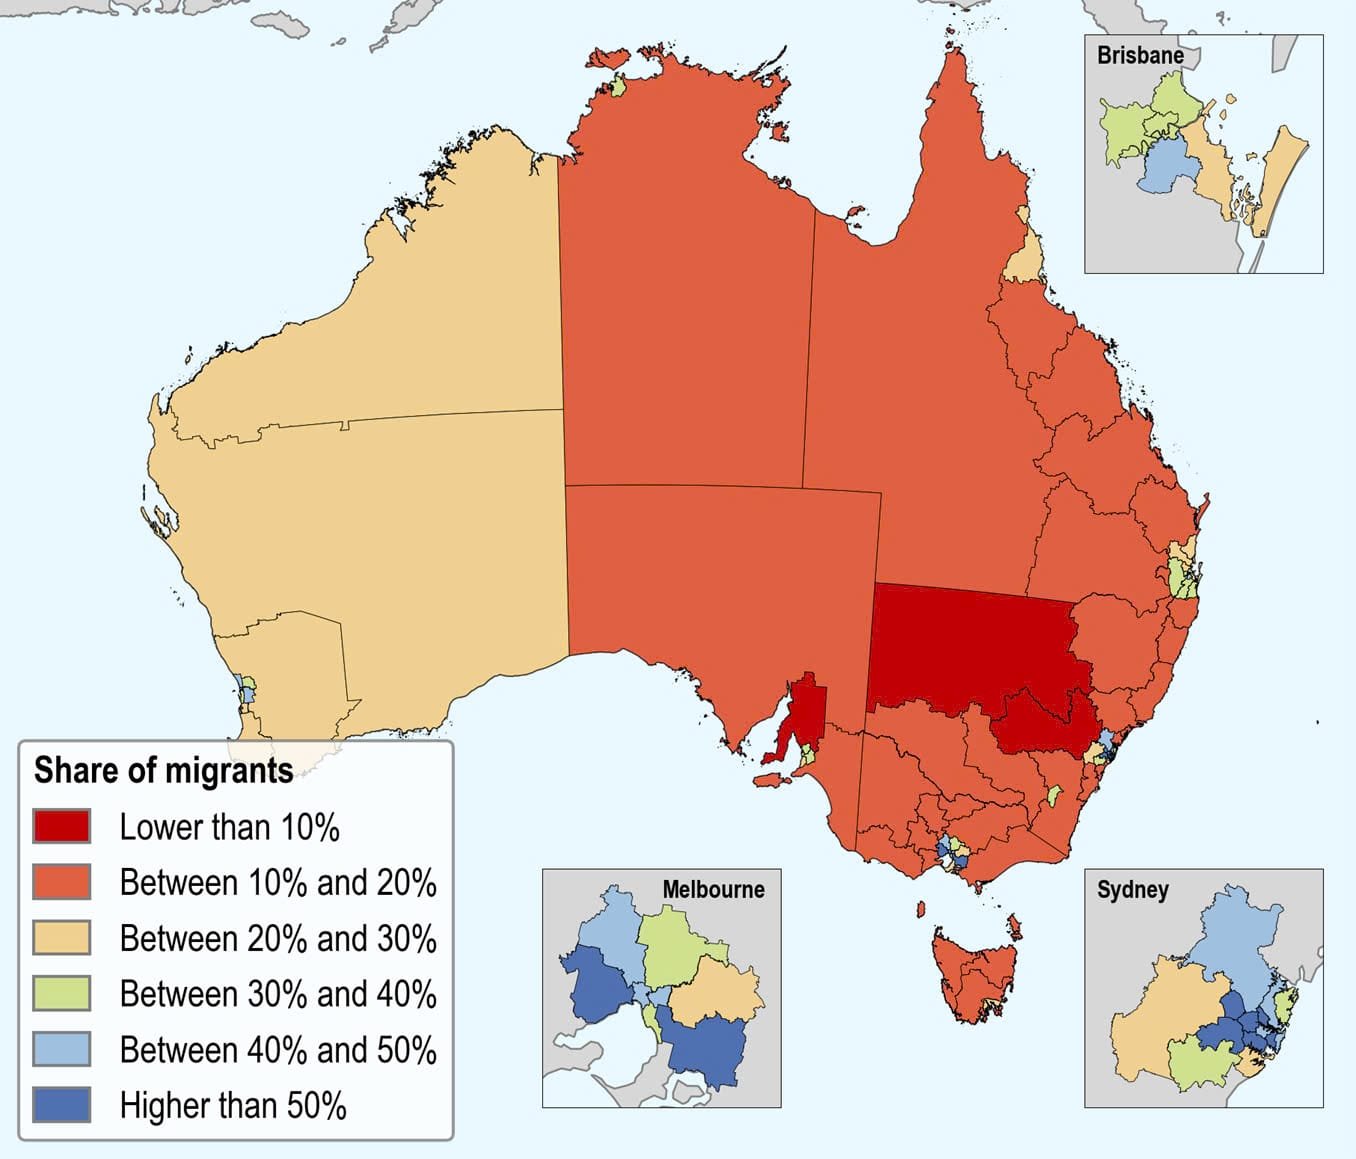
Tác động của di dân lên giá nhà đất ở Úc khác biệt rõ rệt theo từng bang. Theo The Global Statistics – Australia Immigration 2026, Tây Úc ghi nhận tốc độ tăng dân số nhanh nhất cả nước ở mức 2,2% — nhờ nhập cư quốc tế và trong nước gắn liền với ngành tài nguyên. Tasmania tăng chậm nhất, chỉ 0,5%.
| Bang/Thành phố | Tỉ lệ NOM định cư (2024–25) | Ghi chú |
|---|---|---|
| Sydney (NSW) | ~35% tổng NOM | Áp lực lớn nhất, giá cao nhất |
| Melbourne (VIC) | ~25% tổng NOM | Đông sinh viên quốc tế |
| Perth (WA) | ~15% tổng NOM | Tốc độ tăng dân số cao nhất 2,2% |
| Brisbane (QLD) | ~12% tổng NOM | Hưởng lợi từ dịch chuyển nội địa |
| Khác | ~13% tổng NOM | Adelaide, Canberra, Darwin… |
Nguồn: BuildStreet – Migration and Housing Demand (dựa trên ABS Overseas Migration 2024–25). Tỉ lệ phân bố là ước tính; ABS không công bố phân bổ NOM theo thành phố trực tiếp.
Cơ chế: Di dân tác động đến giá nhà đất ở Úc như thế nào?
Người nhập cư không mua nhà ngay. Quy trình thực tế theo ba giai đoạn có thể kéo dài từ 3 đến 10 năm:
Giai đoạn 1: Thuê trước — áp lực tức thì lên thị trường rental
Ngay khi đến Úc, người nhập cư — đặc biệt sinh viên quốc tế và visa tạm thời — tham gia thị trường thuê. Theo realestatecalc.com.au – Migration & Housing Demand April 2026, với 2,98 triệu người đang ở bằng visa tạm thời tại thời điểm đầu 2026, phần lớn trong số này là người thuê nhà chứ không phải người mua.
Kết quả: vacancy rate toàn quốc tháng 6/2026 chỉ đạt 1,3% theo SQM Research – Mortgage Professional Australia July 2026 — vẫn thấp hơn nhiều mức cân bằng 2,0–3,0%. Perth còn chỉ ở mức 0,6%, Darwin 0,3%. Theo HTAG – Vacancy Rates Australia 2026, thị trường thuê đã duy trì tình trạng thắt chặt cấu trúc suốt năm 2026, và chưa có dấu hiệu nào cho thấy sẽ bình thường hóa trong ngắn hạn.
Giai đoạn 2: Tăng giá thuê — tín hiệu dội ngược thị trường mua
Vacancy thấp kéo theo giá thuê leo thang. Theo SQM Research tháng 4/2026, giá thuê trung bình toàn thủ phủ đạt 782,57 AUD/tuần, tăng 6,6% so với cùng kỳ năm trước. Theo ABC News – Domain Rental Report July 2026, giá thuê nhà ở các thủ phủ tăng thêm 20 AUD/tuần trong quý II/2026 — đây là đà tăng mạnh nhất trong gần hai năm.
Khi tiền thuê leo thang, một nhóm người thuê bắt đầu tính đến việc mua nhà để thoát khỏi gánh nặng thuê. Điều này tạo thêm cầu ở phân khúc nhà vừa túi tiền và căn hộ — đặc biệt rõ ràng ở Perth, Brisbane và Adelaide, nơi giá mua vẫn thấp hơn nhiều so với Sydney.
Giai đoạn 3: Nhập cư định cư chuyển sang mua — lực cầu dài hạn
Sau khi có PR hoặc quốc tịch Úc, người nhập cư bắt đầu mua nhà. Theo 2025 Population Statement – Centre for Population, 55% người nhận visa thường trú trong 2024–25 đã có mặt tại Úc bằng visa tạm thời trước đó — nghĩa là họ đã quen với thị trường, đã có thu nhập và tiết kiệm, và sẵn sàng mua nhà.
Đây là lực cầu mang tính cấu trúc dài hạn, không bị ảnh hưởng nhiều bởi biến động ngắn hạn của lãi suất — và là lý do tại sao các chuyên gia kinh tế coi di dân là một trong những nền tảng bền vững nhất của giá nhà tại Úc.
Nguồn cung nhà mới: Tụt hậu nghiêm trọng so với dân số
National Housing Accord: 81.000 căn đã thiếu trong 15 tháng đầu
Chính phủ Úc đặt mục tiêu xây 1,2 triệu căn nhà từ tháng 7/2024 đến tháng 6/2029 — tức 240.000 căn/năm. Thực tế đang thiếu hụt nghiêm trọng.
Theo MacroBusiness – Housing Shortage April 2026, trong 15 tháng đầu, chỉ có 81.000 căn ít hơn mục tiêu được xây dựng. Tính ra, nước Úc đang chạy chậm hơn kế hoạch khoảng 5.400 căn/tháng. Phê duyệt xây dựng cả năm đến tháng 2/2026 chỉ đạt 196.500 căn — thấp hơn mức cần thiết 240.000.
Theo HIA & CBA – Homes Target July 2026, năm 2025 chỉ có khoảng 173.000 căn hoàn thành — trong khi yêu cầu là 240.000. Theo BDO – Australian Housing Landscape March 2026, National Housing Supply and Affordability Council ước tính chỉ 938.000 căn sẽ được giao từ 2024–2029 — tương đương 78% mục tiêu.
Tại sao không xây đủ?
Ba rào cản cấu trúc đang ghìm tốc độ xây dựng:
Chi phí xây dựng tăng mạnh: Theo CoreLogic Building Cost Index Q1/2026, vật liệu xây dựng tăng trung bình 5–8%/năm trong Q1/2026 dù đã chậm hơn giai đoạn 2022–2024. Một căn nhà mới ngày nay đắt hơn đáng kể so với 3–4 năm trước.
Thiếu lao động lành nghề: HIA Q1/2026 Industry Report dự báo thiếu hụt 15–20% nhân lực tại các ngành thợ mộc, thợ điện và thợ ống nước ở các thủ phủ lớn. Sự thiếu hụt này đẩy chi phí nhân công lên cao và kéo dài thời gian thi công.
Nghẽn cổ chai quy hoạch: Theo Productivity Commission 2026 (dẫn qua BDO), thời gian phê duyệt một dự án nhà ở hiện gấp đôi so với 10 năm trước. Rào cản quy hoạch khác nhau giữa các bang và địa phương càng làm chậm tiến độ.
Tác động phân hóa: Di dân đẩy giá mạnh nhất ở đâu?
Không phải thành phố nào cũng hưởng — hoặc chịu — áp lực di dân như nhau. Bức tranh phân hóa rất rõ ràng.
| Thành phố | Vacancy rate (tháng 6/2026) | Tăng trưởng giá thuê (YoY) | Tác động di dân lên giá nhà |
|---|---|---|---|
| Darwin | 0,3% — cực kỳ thắt chặt | Tăng mạnh | Trực tiếp — dân số nhỏ, mỗi đợt nhập cư đều có tác động rõ |
| Perth | 0,6% — thắt chặt | Tăng mạnh | Rất lớn — kết hợp nhập cư + dịch chuyển nội địa từ Sydney/Melbourne |
| Adelaide | 0,7% | Tăng đáng kể | Lớn — giá vào cửa thấp, hấp dẫn người nhập cư đang tích lũy |
| Brisbane | 0,9% | Tăng đáng kể | Lớn — cả nhập cư quốc tế lẫn dịch chuyển nội địa |
| Sydney | 1,6% | Cao nhất tuyệt đối | Trung bình — giá quá cao ghìm cầu mua, sức ép chủ yếu ở thuê |
| Melbourne | 1,6% | Đáng kể | Trung bình — đông sinh viên quốc tế, nhưng cầu mua bị lãi suất ghìm |
Nguồn: SQM Research – Mortgage Professional Australia July 2026; PropTrack Home Price Index July 2026; ABS Total Value of Dwellings Q1/2026. Đây là bức tranh tổng hợp, không phải con số chính xác tuyệt đối từ một nguồn duy nhất.
Sydney tuy là điểm đến chính của người nhập cư (khoảng 35% NOM), Sydney lại không phải thị trường giá nhà tăng mạnh nhất. Lý do: giá đã quá cao so với thu nhập, buộc người nhập cư mới đến phải tiếp tục thuê thay vì mua. Ngược lại, tại Perth hay Adelaide, người nhập cư sau 3–5 năm tích lũy hoàn toàn có thể bước vào thị trường mua — tạo ra vòng tăng giá liên tục.
Di dân và cơ hội đầu tư căn hộ off-the-plan
Đối với nhà đầu tư Việt Nam đang theo dõi giá nhà đất ở Úc, sóng di dân tạo ra một logic đầu tư rõ ràng: người nhập cư đến → thuê trước → tỉ lệ nhà trống thắt chặt → giá thuê tăng → lợi suất cho thuê cao hơn cho nhà đầu tư → cầu đầu tư tăng → áp lực tăng giá tài sản dài hạn.
Phân khúc căn hộ off-the-plan — 1 trong 2 loại bất động sản màngười mua nước ngoài được phép sở hữu theo quy định FIRB hiện hành — đặc biệt hưởng lợi từ động lực này, vì:
- Người nhập cư mới đến ưa thuê căn hộ hơn nhà riêng lẻ do vị trí trung tâm, tiện ích tích hợp và không cần bảo trì
- Sinh viên quốc tế — nhóm chiếm 157.000 trong tổng số 568.000 người đến Úc trong 2024–25 theo ABS — tập trung chủ yếu ở phân khúc căn hộ gần đại học và trung tâm thành phố
- Nguồn cung căn hộ mới tại các thủ phủ vẫn thấp hơn nhu cầu, đặc biệt tại Sydney và Melbourne
Xem thêm danh sách dự án off-the-plan đang mở bán phù hợp nhà đầu tư Việt và chi phí thực tế khi mua nhà ở Úc.
Triển vọng: Di dân sẽ tiếp tục đẩy thị trường đến khi nào?
NOM dự báo: Giảm nhưng vẫn cao hơn tiền COVID
Theo Tuyên bố Dân số 2025 – Centre for Population, NOM dự kiến giảm xuống còn 260.000 trong 2025–26 và 225.000 trong 2026–27. Đây vẫn cao hơn mức bình quân tiền COVID (~170.000–190.000/năm giai đoạn 2015–2019).
Tuy nhiên, theo Ngân sách Liên bang 2026–27, tổng NOM giai đoạn 2026–2030 dự kiến đạt 1,22 triệu người — vượt dự báo trước đó. Và thực tế, NOM luôn cao hơn con số chính phủ công bố kỳ vọng.
Khoảng cách cung-cầu: Chưa có lời giải ngắn hạn
Ngay cả với NOM ở mức 225.000 người/năm (kịch bản thấp), nhu cầu nhà ở mới vẫn ở mức khoảng 170.000 căn/năm chỉ tính riêng cho người nhập cư (theo Population Statement 2025, giả định 2 người/căn). Cộng thêm nhu cầu từ tăng trưởng tự nhiên và xu hướng thu nhỏ hộ gia đình, tổng nhu cầu thực tế vượt xa con số này.
Trong khi đó, nguồn cung thực tế chỉ đạt 173.000 căn trong 2025 và dự báo tăng lên nhưng vẫn chưa đủ đáp ứng. Khoảng cách cung-cầu này là lực đỡ cấu trúc dài hạn của giá nhà tại Úc, dù thị trường có thể điều chỉnh ngắn hạn theo lãi suất.
Theo Shane Oliver – Kinh tế trưởng AMP (dẫn qua MacroBusiness), thâm hụt nhà ở tích lũy của Úc hiện ở khoảng 200.000–300.000 căn, tùy giả định về quy mô hộ gia đình. Con số này không thể giải quyết trong một sớm một chiều.
Câu hỏi thường gặp
Di dân có phải nguyên nhân chính khiến giá nhà đất ở Úc tăng không?
Di dân là một trong nhiều yếu tố, không phải nguyên nhân duy nhất. Lãi suất, nguồn cung nhà mới, thu nhập hộ gia đình và chính sách tín dụng đều có tác động. Nhưng di dân là yếu tố cấu trúc dài hạn ổn định nhất — vì nó tạo ra nhu cầu nền tảng bất kể chu kỳ kinh tế ngắn hạn.
Tại sao giá thuê tăng nhưng giá mua ở Sydney lại đang giảm?
Hai thị trường phản ứng với các tín hiệu khác nhau. Giá thuê phản ánh cầu tức thì từ người nhập cư mới đến — không bị lãi suất ảnh hưởng. Giá mua phản ứng mạnh với lãi suất vay vì hầu hết người mua cần vay ngân hàng. Với cash rate ở 4,35%, sức vay giảm mạnh và cầu mua ở Sydney — thị trường đắt nhất — chịu áp lực lớn nhất.
Perth và Adelaide tăng giá mạnh dù không phải điểm đến di dân lớn nhất?
Đúng — và điều này minh họa cho cơ chế “lan tỏa”. Nhiều người nhập cư ban đầu đến Sydney rồi dịch chuyển đến Perth hoặc Adelaide sau vài năm vì khả năng chi trả tốt hơn. Cộng với dịch chuyển dân số nội địa từ Sydney/Melbourne, áp lực lên Perth và Adelaide vừa đến từ hai hướng cùng lúc.
Nhà đầu tư Việt chưa có PR có mua được căn hộ cho thuê tại Úc không?
Có, nhưng chỉ được mua nhà mới hoặc căn hộ off-the-plan theo quy định FIRB hiện hành (đến 30/6/2029). Người mua nước ngoài cần xin phê duyệt FIRB trước khi ký hợp đồng và chịu thêm foreign buyer surcharge theo từng bang. Xem chi tiết tại Mua căn hộ Úc cho người nước ngoài: Pháp lý, phí FIRB và thuế 2026 – The Star Homes .
Starhomes đồng hành cùng bạn đầu tư an toàn và hiệu quả tại thị trường bất động sản Úc.
Sóng di dân tạo ra nhu cầu thuê bền vững — đặc biệt tại các thị trường Starhomes đang phân phối dự án như Melbourne và Sydney. Với kinh nghiệm đồng hành cùng nhà đầu tư Việt từ bước phân tích thị trường đến settlement, Starhomes giúp bạn chọn đúng dự án, tính đủ chi phí và ra quyết định dựa trên dữ liệu thực tế.
Bài viết tổng hợp thông tin từ ABS, SQM Research, HIA, BDO, MacroBusiness, Centre for Population và các nguồn công khai khác, cập nhật đến tháng 8/2026. Dự báo trong bài có thể thay đổi theo diễn biến thực tế. Đây không phải tư vấn đầu tư tài chính. Người đọc nên tham khảo chuyên gia trước khi ra quyết định.