Bất động sản Úc mang lại lợi suất cho thuê gộp và thực tế khác nhau ra sao? Công thức tính, chi phí cần trừ, và số liệu theo từng thành phố, cập nhật Q1/2026.
Bất động sản Úc: Lợi suất cho thuê thực tế sau chi phí là bao nhiêu?
Bất động sản Úc thường được quảng cáo bằng lợi suất cho thuê gộp (gross yield), con số tính trước khi trừ bất kỳ chi phí nào. Trên thực tế, số tiền nhà đầu tư thực sự giữ lại mỗi năm là lợi suất cho thuê thực tế (net yield), sau khi đã trừ phí quản lý, phí hội đồng, bảo hiểm, bảo trì và dự phòng trống nhà.
Bài viết này giải thích cách tính cả hai loại lợi suất, liệt kê đầy đủ các chi phí cần trừ, và cập nhật số liệu lợi suất theo từng thành phố của bất động sản Úc tính đến quý 1/2026.
Lợi suất cho thuê gộp của bất động sản Úc là gì?
Lợi suất cho thuê gộp (gross rental yield) là tỷ lệ giữa tổng tiền thuê thu được trong một năm và giá trị tài sản, tính theo công thức: (tiền thuê năm ÷ giá trị tài sản) × 100. Đây là con số thường được nêu trong các báo cáo thị trường bất động sản Úc, nhưng chưa phản ánh chi phí vận hành thực tế.
Ví dụ: một căn hộ giá 600.000 AUD cho thuê 600 AUD/tuần sẽ có tiền thuê năm là 31.200 AUD, tương ứng lợi suất gộp 5,2% (31.200 ÷ 600.000 × 100).
Lợi suất cho thuê thực tế (net yield) là gì
Lợi suất cho thuê thực tế tính theo công thức: ((tiền thuê năm − chi phí năm) ÷ giá trị tài sản) × 100. Đây là chỉ số quan trọng hơn lợi suất gộp đối với nhà đầu tư bất động sản Úc, vì nó phản ánh đúng dòng tiền còn lại sau khi đã trừ các chi phí vận hành bắt buộc.
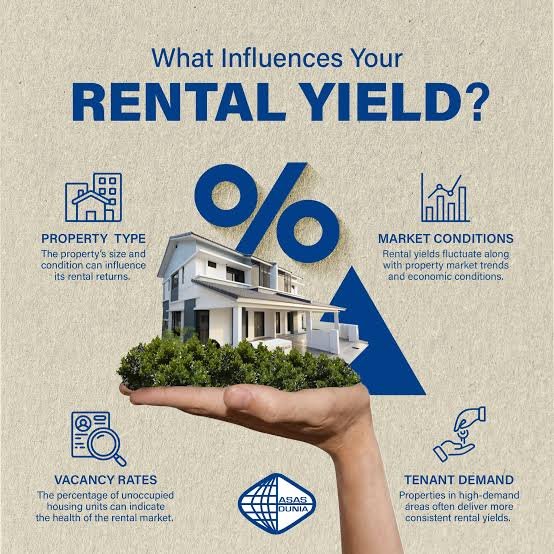
Lợi suất thực tế thường thấp hơn lợi suất gộp từ 1 đến 2 điểm phần trăm, tùy vào loại tài sản và mức chi phí vận hành.
Các chi phí cần trừ khi tính lợi suất thực tế của bất động sản Úc
Phí quản lý thuê
Phí quản lý thuê thường chiếm khoảng 6-8% tiền thuê, tùy khu vực và đơn vị quản lý. Đây là một trong các khoản phí và thuế khi đầu tư bất động sản Úc mà nhà đầu tư cần dự trù ngay từ đầu.
Phí hội đồng, nước, và bảo hiểm nhà cho thuê
Phí hội đồng (council rates) và phí nước đóng theo quý hoặc năm, tùy địa phương và loại tài sản. Bảo hiểm nhà cho thuê (landlord insurance) là khoản bắt buộc nên có để bảo vệ trước rủi ro hư hỏng hoặc tranh chấp với người thuê. Những khoản này nằm trong tổng chi phí mua và vận hành nhà ở Melbourne mà nhà đầu tư bất động sản Úc cần tính đến.
Phí strata hoặc body corporate (đối với căn hộ)
Căn hộ thường phải trả thêm phí strata (hay body corporate), bao gồm bảo hiểm tòa nhà và chi phí quản lý chung, có thể tăng thêm nếu tòa nhà thu phí đặc biệt (special levy) cho sửa chữa lớn. Đây là yếu tố cần tính riêng khi so sánh lợi suất giữa nhà và căn hộ cho thuê tại Melbourne.
Dự phòng sửa chữa và bảo trì
Nên dành khoảng 1-1,5% giá trị tài sản mỗi năm cho sửa chữa và bảo trì định kỳ, để tránh chi phí phát sinh bất ngờ làm giảm lợi suất thực tế.
Dự phòng tỷ lệ trống (vacancy)
Theo PIPA (Property Investment Professionals of Australia), nhà đầu tư nên dự trù khoảng 2-4 tuần tiền thuê mỗi năm cho thời gian tài sản trống giữa các kỳ thuê. Lưu ý: lãi vay mua nhà không được tính vào chi phí vận hành khi tính lợi suất, vì đây là chi phí tài chính riêng, phụ thuộc vào từng khoản vay cụ thể.
Ví dụ tính lợi suất cho thuê thực tế từng bước
Theo ví dụ minh họa của Nestpath, một bất động sản Úc giá 650.000 AUD cho thuê 550 AUD/tuần có lợi suất gộp 4,4% (tiền thuê năm 28.600 AUD ÷ 650.000 AUD × 100). Sau khi trừ khoảng 9.000 AUD chi phí vận hành mỗi năm gồm phí quản lý, hội đồng, bảo hiểm, bảo trì và dự phòng trống, lợi suất thực tế giảm xuống còn khoảng 3,0%.
| Bước tính | Kết quả |
| Giá tài sản | 650.000 AUD |
| Tiền thuê năm (550 AUD/tuần) | 28.600 AUD |
| Lợi suất gộp | 4,4% |
| Chi phí vận hành năm (ước tính) | ~9.000 AUD |
| Lợi suất thực tế | ~3,0% |
Nguồn: Nestpath (2026). Số liệu minh họa, không áp dụng cho mọi tài sản — chi phí thực tế khác nhau theo khu vực và loại hình bất động sản Úc.
Lợi suất cho thuê theo từng thành phố ở bất động sản Úc (Q1/2026)
Theo báo cáo Cotality (trước đây là CoreLogic) quý 1/2026, lợi suất cho thuê gộp của bất động sản Úc khác nhau rõ rệt giữa các thành phố và giữa nhà với căn hộ:
| Thành phố | Nhà (houses) | Căn hộ (units) |
| Sydney | 2,7% | 4,1% |
| Melbourne | 3,2% | 4,9% |
| Brisbane | 3,1% | 3,9% |
| Adelaide | 3,3% | 4,3% |
| Perth | 3,6% | 4,8% |
| Hobart | 4,2% | 4,7% |
| Darwin | 5,5% | 7,2% |
| Canberra | 3,6% | 5,3% |
| Trung bình thủ đô | 3,1% | 4,4% |
| Trung bình toàn quốc | 3,3% | 4,4% |
Nguồn: Cotality, AU Quarterly Rental Review, số liệu tính đến tháng 3/2026. Lợi suất có thể thay đổi theo từng quý, bạn nên xác minh lại số liệu mới nhất trước khi quyết định đầu tư.
Nhận định: căn hộ có lợi suất gộp cao hơn nhà ở hầu hết thành phố của bất động sản Úc, đặc biệt tại Sydney và Melbourne, nơi giá nhà cao nhưng tiền thuê không tăng tương ứng. Đây là nhận định dựa trên số liệu hiện tại, không phải khuyến nghị đầu tư cho mọi trường hợp.
Lợi suất bao nhiêu là tốt khi đầu tư bất động sản Úc
Theo khảo sát của PIPA, lợi suất thực tế trên 3-4% thường được xem là mức ổn với nhà đầu tư bất động sản Úc. Tuy nhiên, khảo sát năm 2024 của PIPA cũng cho thấy gần 65% nhà đầu tư có dòng tiền âm (negative cashflow) trong giai đoạn đầu sở hữu, tăng so với mức 57% năm trước đó, cho thấy phần lớn nhà đầu tư chấp nhận lợi suất thấp hơn ngưỡng này để kỳ vọng tăng giá tài sản dài hạn.
Ngưỡng lợi suất “tốt” phụ thuộc vào mục tiêu đầu tư: ưu tiên dòng tiền hay ưu tiên tăng giá vốn. Bạn có thể tham khảo thêm cách đánh giá tiềm năng bất động sản Úc để xác định hướng phù hợp với mục tiêu tài chính cá nhân.
Ví dụ, một nhà đầu tư ưu tiên dòng tiền ổn định thường chọn căn hộ ở khu vực có lợi suất gộp cao như Darwin hoặc Hobart, trong khi nhà đầu tư ưu tiên tăng giá vốn dài hạn có thể chấp nhận lợi suất thấp hơn ở Sydney hoặc Melbourne để đổi lấy tốc độ tăng giá tài sản nhanh hơn trong tương lai.
Câu hỏi thường gặp về lợi suất cho thuê bất động sản Úc
Lợi suất cho thuê bao nhiêu phần trăm là tốt?
Lợi suất thực tế (net yield) trên 3-4% thường được xem là mức ổn đối với bất động sản Úc, theo PIPA. Tuy nhiên, mức “tốt” còn phụ thuộc vào mục tiêu đầu tư là dòng tiền hay tăng giá vốn dài hạn.
Lợi suất gộp và lợi suất thực khác nhau thế nào?
Lợi suất gộp tính trên tiền thuê trước khi trừ chi phí. Lợi suất thực tế trừ đi các chi phí vận hành như phí quản lý, hội đồng, bảo hiểm, bảo trì và dự phòng trống nhà, nên luôn thấp hơn lợi suất gộp.
Có cần tính lãi vay vào lợi suất cho thuê không?
Không. Lãi vay là chi phí tài chính riêng, phụ thuộc vào khoản vay cụ thể của từng nhà đầu tư, nên không được tính vào công thức lợi suất cho thuê gộp hoặc thực tế.
Kết luận
Lợi suất cho thuê thực tế phản ánh đúng hiệu quả tài chính của bất động sản Úc hơn lợi suất gộp, vì đã tính đến toàn bộ chi phí vận hành. Trước khi quyết định đầu tư, nhà đầu tư nên tính cả hai loại lợi suất và so sánh với số liệu theo từng thành phố, thay vì chỉ nhìn vào con số lợi suất gộp được quảng cáo.
Nếu bạn cần tư vấn cụ thể về lợi suất cho thuê của một bất động sản Úc đang quan tâm, liên hệ Star Homes để được hỗ trợ tính toán và lựa chọn tài sản phù hợp với mục tiêu đầu tư của bạn.
Nguồn tham khảo
1.Cotality — AU Quarterly Rental Review (Q1/2026)
2.PIPA — What it really costs to own an investment property
3.Nestpath — Rental Yield Explained (2026)
4.Star Homes — Thuế và phí bất động sản Úc
5.Star Homes — Chi phí mua nhà ở Melbourne
6.Star Homes — Căn hộ cho thuê tại Melbourne